A Magyar Biztosítók Szövetsége (MABISZ) statisztikái szerint évente több tízezer közlekedési baleset történik a hazai utakon. A kárrendezési eljárások elhúzódása mögött az esetek döntő többségében nem a kárszakértők túlterheltsége áll, hanem a közvetlenül a helyszínen elkövetett adminisztrációs hibák sora. Egy koccanás pillanatában a sofőrök többségét elönti az adrenalin, a stressz pedig ritkán segít a tiszta gondolkodásban. Pedig a precíz helyszíni dokumentáció és a hiba nélküli kárbejelentő az egyetlen valódi garancia arra, hogy a biztosító napokon belül utaljon, ahelyett hogy végeláthatatlan levelezésbe fulladna az ügy.
Mi a legfontosabb teendő a helyszínen közvetlenül az ütközés után?
Állítsd le a motort, kapcsold be a vészvillogót, és még a jármű elhagyása előtt vedd fel a láthatósági mellényt. Az első és legfontosabb lépés mindig annak ellenőrzése, megsérült-e valaki. Az emberi élet védelme ugyanis minden anyagi szempontot felülír: sérülés gyanújakor a mentők értesítése a 112-es számon nem mérlegelés, hanem azonnali kötelesség kérdése.
Gondolj a bizonyításra is, amíg még frissek az események. Írd fel a helyszínen tartózkodó szemtanúk nevét és telefonszámát, mert egy vitatott felelősségi helyzetben egyetlen független vallomás hetekkel rövidítheti le az eljárást. Kiváló szolgálatot tesznek a fedélzeti technológiák is: a fedélzeti kamera az autóban rögzített felvételeivel megdönthetetlen bizonyítékot szolgáltathat az ütközés pontos lefolyásáról.
Amikor a karosszéria súlyosan deformálódik, a futómű elmozdul vagy a légzsákok is kinyílnak, számítani kell a kárrendezés összetettebb forgatókönyveire. Korosabb autóknál a szervizköltség pillanatok alatt túllépheti a jármű piaci értékét. Ilyenkor lépnek érvénybe a műszaki vagy gazdasági totálkár szabályai, ami gyökeresen eltérő kifizetési elszámolást jelent.
A felelősség egyértelmű, írásos tisztázása és a tanúk adatainak rögzítése megakadályozza a későbbi vitákat.
Biztonságos helyzetteremtés és a rendőrségi értesítés szabályai
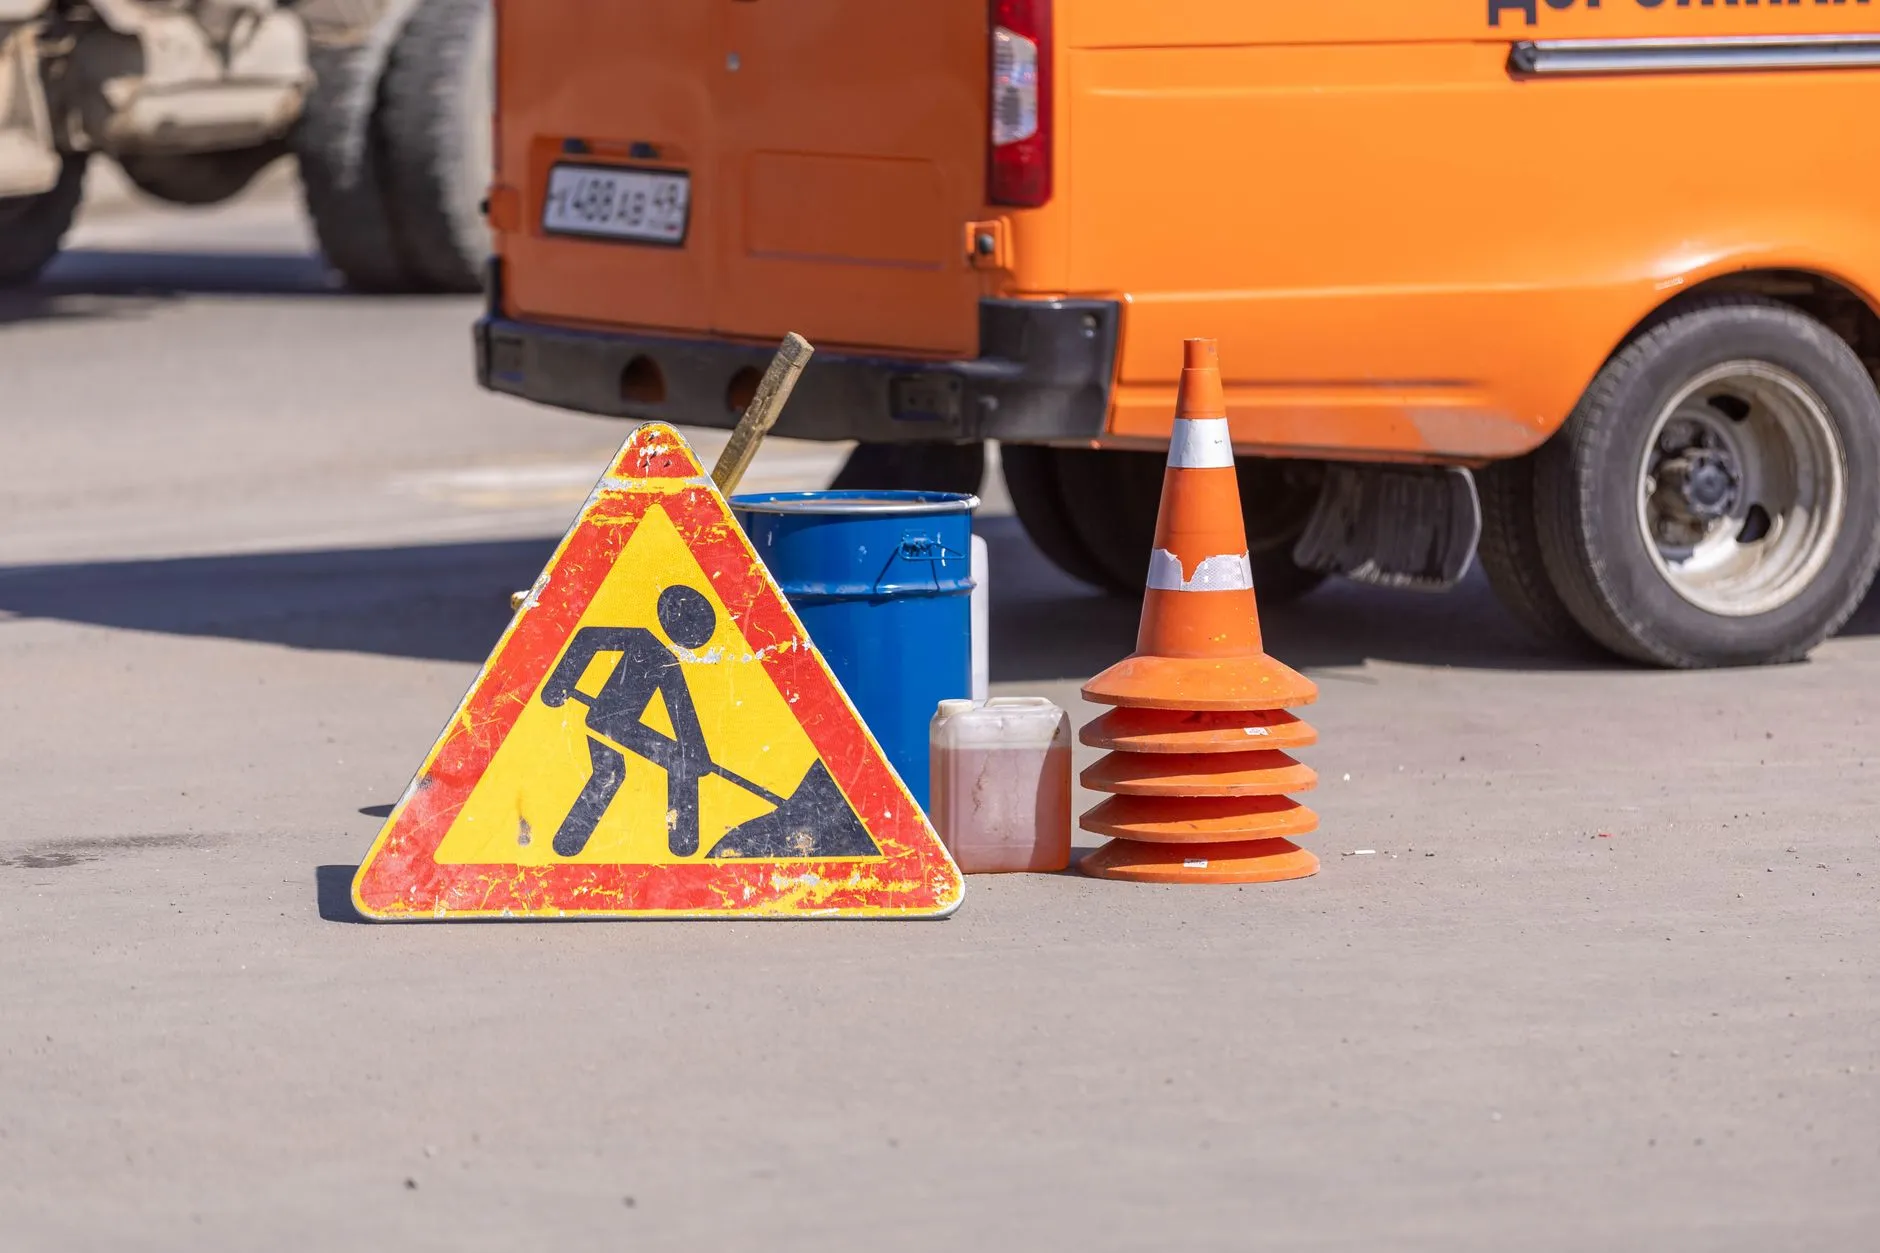
Az elakadást jelző háromszög kihelyezése nem puszta formalitás, hanem a többi közlekedő testi épségének záloga: lakott területen legalább 50 méterre, lakott területen kívül 100 méterre, autópályán minimum 150 méterre kell letenni a sérült autó mögött. A járműveket a fotók elkészültéig tilos elmozdítani a véghelyzetükből, kivéve, ha a forgalmi akadály közvetlen életveszélyt okoz.
A hatóság bevonását nem minden szituáció követeli meg, de léteznek szigorú kivételek:
- Bármilyen mértékű személyi sérülésnél a rendőrségi bejelentés kötelező érvényű.
- Vitatott felelősség esetén nincs helye egyezkedésnek: a hivatalos helyszínelés nélkülözhetetlen.
- Azonnal tárcsázni kell a segélyhívót, ha felmerül a másik sofőr ittassága vagy bódultsága.
- Külföldi rendszámú jármű érintettségekor a nyelvi korlátok és a határon átnyúló kárérvényesítés miatt kifejezetten ajánlott jegyzőkönyvet felvetetni.
- Kizárólag dologi kárnál, ha a felelősség kérdésében teljes az egyetértés, felesleges a hatóságot terhelni; a felek maguk intézhetik a papírmunkát.
A kék-sárga nyomtatvány és az e-kárbejelentő helyes használata
Évtizedeken át a klasszikus, indigós európai baleseti bejelentő jelentette a kárügyintézés gerincét. Ezt a fizikai lapot mára felváltotta vagy kiegészíti a MABISZ hivatalos digitális platformja, az E-kárbejelentő. Mindkét formátum teljes jogi bizonyító erővel bír, a digitális út viszont drasztikusan lerövidíti az adminisztrációs átfutási időt.
Ha a hagyományos papírt használjátok, mindkét félnek külön oszlopa van („A” és „B” jármű). Ügyeljetek a betűk tisztaságára, és a kötvényszámot, illetve a KGFB adatait pontosan a zöldkártyáról vagy a biztosítási kötvényről másoljátok át. Gyakori buktató, hogy a felek a középső rubrikák beikszelése után elfelejtik beírni a megjelölt mezők összesített darabszámát a lap aljára, ami tág teret nyit a későbbi visszaéléseknek. A tipikus típushibák részletes elemzését a kék-sárga kárbejelentő leggyakoribb hibái című cikkünk foglalja össze.
Az okostelefonos alkalmazás drasztikusan lecsökkenti a tévesztési lehetőségeket. A rendszer GPS-koordináták alapján menti el a pontos helyszínt, valós időben validálja az alvázszámot, és lehetővé teszi, hogy a felek akár külön készülékeken töltsék ki a saját adataikat. A képernyőn leadott digitális aláírás után az adatsor közvetlenül a MABISZ központi rendszerébe fut be, megspórolva a papírok postázásával elvesztegetett napokat.
Az e-kárbejelentő alkalmazás használatával minimalizálhatók az adathibák és gyorsul az ügymenet.
Gyakori kitöltési hibák, amelyek miatt megreked az ügyintézés
A biztosítók kárrendezési osztályai nap mint nap utasítanak el vagy küldenek vissza hiánypótlásra olyan aktákat, amelyek formai pontatlanságok miatt nem bírálhatók el. Egyetlen elhibázott rubrika miatt hetekig állhat a kifizetés.
| Hiba típusa | Gyakori megnyilvánulás | Káros következmény |
|---|---|---|
| Felelősségi nyilatkozat hiánya | Nincs egyértelműen leírva, ki ismerte el a felelősséget a megjegyzés rovatban. | Jogalapi vita indul, a biztosító felfüggeszti a kifizetést a körülmények tisztázásáig. |
| Pontatlan azonosítók | Elírt kötvényszám, hiányzó rendszám vagy hibás biztosítónév megadása. | A kárigény nem rendelhető a fedezethez, hiánypótlási felszólítás lép életbe. |
| Hiányos vázlatrajz | Hiányzó utcanevek, forgalmi sávok, haladási irányok és táblák jelölésének elmaradása. | A kárszakértő nem tudja rekonstruálni a baleset mechanizmusát. |
| Aláírás hiánya | Csak az egyik fél írja alá a nyomtatványt a lap alján. | A dokumentum jogilag érvénytelen közös nyilatkozatként, egyoldalú bejelentéssé válik. |
A 14-es számú „Megjegyzések” mezőre kiemelten figyelj. A vétkes sofőrnek ide kell leírnia a kulcsmondatot: „A felelősségemet a baleset bekövetkezéséért elismerem.” E nélkül a határozott kijelentés nélkül a biztosító azonnal leállítja az automatikus kifizetést, és külön nyilatkozattételre szólítja fel az ügyfelet, ami hetekkel veti vissza az ügyet.
Hogyan fotózz a helyszínen, hogy a kárszakértő azonnal jóváhagyja?
A digitális kárrendezési rendszerek képfelismerő algoritmusai és az emberi szakértők a fotók alapján döntik el, hogy a bejelentett sérülések megfelelnek-e a fizika törvényeinek és az elmondott verziónak. A fényképes dokumentáció tehát a legfontosabb fegyver a kezedben.
A hibátlan fotózás a környezet felmérésével kezdődik, nem a lemezekkel. Lépj hátra 10-15 métert: rögzítsd a járművek véghelyzetét, az útburkolati jeleket, a közeli táblákat és az aszfalt állapotát. Csinálj képeket a szituáció mind a négy sarkából, hogy panorámaszerű áttekintést adj a kárszakértőnek.
Ezután következhetnek a félközeli felvételek, ahol a sérült elemek már jól kivehetők, de a jármű rendszáma még egyértelműen beazonosítható marad. Végül a makrófotók jönnek: a festéknyomok, a mélyebb repedések, a lehullott törmelékmező és a féknyomok részletei. Ha egy alkatrész leszakadt vagy meglazult, fotózd le több eltérő szögből is. Ügyelj a megvilágításra: a vakut közvetlenül a fényezésre villantva a tükröződés elrejti az apróbb lemezdeformációkat.
A közeli részletek mellett a teljes környezet, az útviszonyok és a forgalmi táblák rögzítése is elengedhetetlen a sikeres kárrendezéshez.
Kárbejelentési határidők és a biztosítói kárfelvétel menete

A törvény szűk határidőket szab a feleknek. Aki a kárt okozta, köteles az eseményt 5 munkanapon belül jelezni a saját KGFB-biztosítójánál. A vétlen károsultnak 30 napos határidő áll rendelkezésére, hogy benyújtsa igényét a károkozó biztosítójához. Ha kicsúsztok az időből, az nem jelent automatikus jogvesztést, de hivatkozási alapot ad a társaságnak a fizetés megtagadására, amennyiben a késlekedés miatt a körülmények már nem rekonstruálhatók.
Az eljárás a bejelentést követően lépésről lépésre halad előre:
- Kárszám generálása: A biztosító nyilvántartásba veszi az esetet, és kiad egy iktatószámot, ami az összes későbbi egyeztetés hivatkozási alapja lesz.
- A kárszakértő felveszi a kapcsolatot az ügyféllel: helyszíni szemlét egyeztet a megadott címen vagy szervizben, esetleg távoli, videós kárfelmérést kezdeményez.
- Kárfelvételi jegyzőkönyv felvétele: A szakértő tételesen összeírja a javítandó és cserés elemeket, kiszámolva a normaórákat és a fényezési költségeket.
- Ha a megbontáskor belső, rejtett sérülések bukkannak fel a karosszéria alatt, a szerviznek azonnal pótszemlét kell kérnie, mielőtt folytatná a munkát.
Költségek, önrész és kifizetési módok a gyakorlatban
A kártérítés pénzügyi rendezésére két bevált gyakorlat létezik: a számlás javítás és az egyezségi kifizetés. A számlás modellnél a gépkocsi javítását szerződött szerviz végzi el, a végszámlát pedig engedményezési szerződés alapján a biztosító közvetlenül a műhelynek utalja ki. Egyezségi megállapodásnál a kárszakértő által kalkulált összeget rögtön a károsult számlájára utalják. Ebben az esetben nem kérnek számlát az elvégzett munkáról, cserébe a biztosító alacsonyabb rezsióradíjakkal és utángyártott alkatrészárakkal számol.
Casco biztosítás bevonásakor a szerződés szerinti önrészt – jellemzően 10%-ot, de minimum 50 000 forintot – a tulajdonosnak kell megelőlegeznie. Ha a felelősség egyértelműen a másik sofőrt terheli, a kifizetett önrész utólag, regressz igény formájában maradéktalanul behajtható a károkozó kötelező biztosításán.
Kritikus helyzet áll elő, ha kiderül: a baleset pillanatában a jármű nem rendelkezett érvényes fedezettel. A díjfizetés elmaradása miatt törölt szerződéseknél a fedezetlenségi díj a gyakorlatban több százezres fizetési kötelezettséget róhat a mulasztóra. Bár a vétlen autós kárát ilyenkor a MABISZ Kártalanítási Számlája rendezi, a teljes kifizetett összeget kíméletlenül behajtják a biztosítás nélküli károkozón.
Ugyancsak figyelmet követelnek a külföldről behozott autók. Az importált járművek honosítása összetett jogi folyamat; a külföldi autóvásárlás lépésről lépésre bemutatja az ügyintézés buktatóit, köztük a legfontosabbat: a forgalomba helyezés és a hazai használat alapfeltétele az alvázszámra megkötött, azonnal élő kötelező biztosítás.
Gyakran ismételt kérdések (GYIK)
Mi a teendő, ha a károkozó nem ismeri el a felelősségét a helyszínen?
Ilyen esetben kötelező rendőrt hívni a helyszínre, aki szabálysértési eljárás keretében, jegyzőkönyv felvételével tisztázza a felelősséget. A biztosító csak a jogerős rendőrségi határozat megszületése után fogja kifizetni a kártérítést.
Kitöltöttük a bejelentőt, de a károkozó utólag visszavonja a nyilatkozatát. Mire számíthatok?
A biztosító szakértői vizsgálatot indít a kárképek és a fizikai törvényszerűségek alapján. A helyszínen készült fényképek, a pontos vázlatrajz és a tanúvallomások megvédik a vétlen felet, mivel a biztosító a bizonyítékok alapján a visszavonás ellenére is elmarasztalhatja a károkozót.
Mikor érdemes a Casco terhére rendezni a kárt a KGFB helyett?
Akkor érdemes Cascóra indítani az ügyintézést, ha a felelősség kérdése vitatott, vagy a másik fél külföldi biztosítóval rendelkezik, és sürgős az autó javítása. A kifizetett önrészt utólag, a jogalap tisztázását követően a vétlen fél visszakapja a károkozó KGFB-jéből.